Infrastructures
Il y a des classes d’actifs que l’on découvre en lisant leurs performances, et d’autres que l’on croise tous les jours sans les voir. L’infrastructure appartient à la seconde catégorie. Le réseau électrique qui alimente un logement, la fibre qui fait fonctionner un ordinateur, le port par lequel transite une commande, le centre de données qui héberge une messagerie : ce sont des actifs financés, détenus et exploités par quelqu’un. De plus en plus souvent, par des investisseurs privés.
Longtemps, ce quelqu’un était l’État. C’est de moins en moins vrai, et ce basculement n’a rien d’idéologique : il est arithmétique. Les besoins d’investissement dépassent désormais très largement ce que les budgets publics peuvent absorber, et 2026 aura marqué une accélération franche, portée par l’électrification et par les besoins de calcul liés à l’intelligence artificielle.
Pour un investisseur, la question n’est donc plus de savoir si l’infrastructure privée est un sujet, mais quelle place lui donner dans une allocation. C’est à cette question que cet article s’attache.
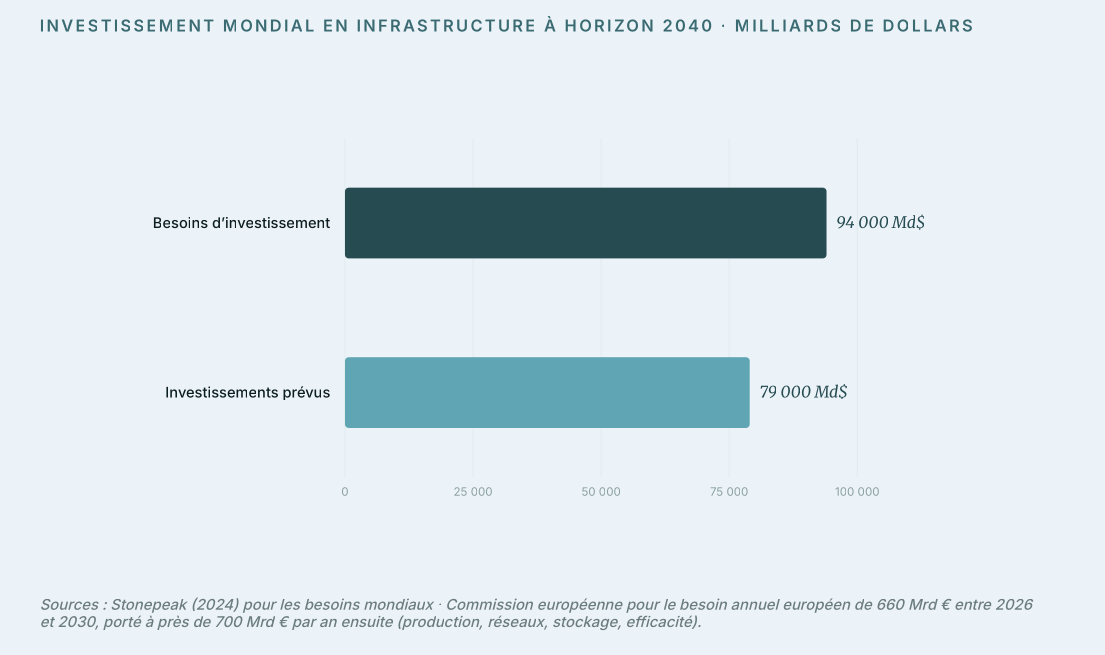
Commençons par l’ordre de grandeur, car il conditionne tout le reste. D’ici 2040, les besoins mondiaux d’investissement en infrastructures sont estimés à 94 000 milliards de dollars, quand les financements actuellement prévus atteignent 79 000 milliards. Il manque donc 15 000 milliards de dollars, soit 16 % du besoin total. Ce chiffre est établi par Stonepeak, l’un des grands gérants spécialisés du secteur.
L’Europe illustre bien cette tension. La Commission européenne évalue les besoins du continent à environ 660 milliards d’euros par an entre 2026 et 2030, puis près de 700 milliards d’euros par an ensuite. Rapportés aux marges de manœuvre budgétaires des États membres, ces montants ne sont pas finançables sur fonds publics seuls.
L’année 2026 a par ailleurs vu ce besoin s’intensifier nettement. Les grands opérateurs de cloud ont engagé environ 700 milliards de dollars dans la puissance de calcul, les centres de données et les systèmes qui les alimentent, contre 400 milliards en 2025. Goldman Sachs évalue les dépenses mondiales liées à l’intelligence artificielle à 765 milliards de dollars pour 2026 et à 1 600 milliards par an à l’horizon 2031, soit un cumul de 7 600 milliards sur la période. Ces montants ne portent pas seulement sur des serveurs : ils portent sur des bâtiments, des raccordements, des capacités de production électrique et des réseaux. C’est-à-dire sur de l’infrastructure.
C’est là que se situe l'opportunité d’investissement, et il faut en mesurer la nature. Le capital privé n’intervient pas ici de façon opportuniste, pour capter un cycle favorable, mais parce qu’il est structurellement nécessaire : sans lui, une part significative de ces projets ne se fait pas. Cela explique la durabilité du flux d’opportunités.
Derrière le mot « infrastructure », les besoins convergent aujourd’hui vers trois familles d’actifs, aux horizons de plusieurs décennies.
Un exemple français donne la mesure de la vitesse à laquelle ces besoins apparaissent. Fin 2024, la puissance électrique réservée par RTE, le gestionnaire du réseau de transport d’électricité français, pour des projets de centres de données s’élevait à 5 gigawatts. Fin mai 2026, elle atteignait 18 gigawatts pour environ quatre-vingts projets. En dix-huit mois, la demande adressée au réseau français par cette seule filière a plus que triplé.
Le réseau électrique constitue d’ailleurs le principal gisement de projets à financer. Un rapport publié en juin 2026 par le cabinet AFRY recense, dans huit pays européens seulement, 375 gigawatts de projets renouvelables et 455 gigawatts de stockage en attente de raccordement, soit 100 milliards d’euros d’investissements identifiés. La Commission européenne chiffre à 584 milliards d’euros les besoins des réseaux européens d’ici 2030, et l’Agence internationale de l’énergie estime que l’investissement mondial dans les réseaux doit progresser d’environ 50 % sur la même période. Produire de l’électricité ne suffit plus : il faut pouvoir la transporter, et cette réalité dessine un carnet de commandes d’une visibilité rare.
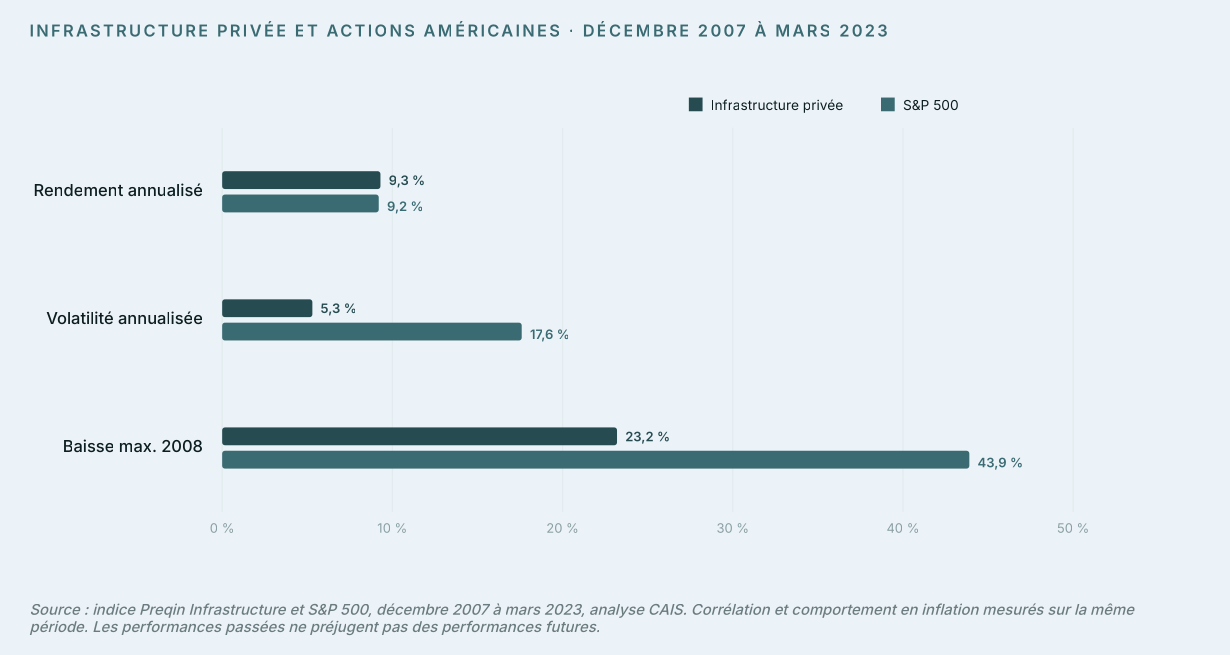
Venons-en au cœur de l’argument d’allocation. Sur la période allant de décembre 2007 à mars 2023, une analyse conduite par la plateforme d’investissement CAIS a comparé l’indice Preqin Infrastructure, qui suit l’infrastructure non cotée, au S&P 500. Cette fenêtre est intéressante parce qu’elle contient les deux épreuves qui comptent : la crise financière de 2008 et le choc inflationniste de 2021-2022.
Cette analyse s’arrêtant début 2023, la question légitime est de savoir si le profil s’est maintenu depuis. Les données publiées cette année permettent d’y répondre.
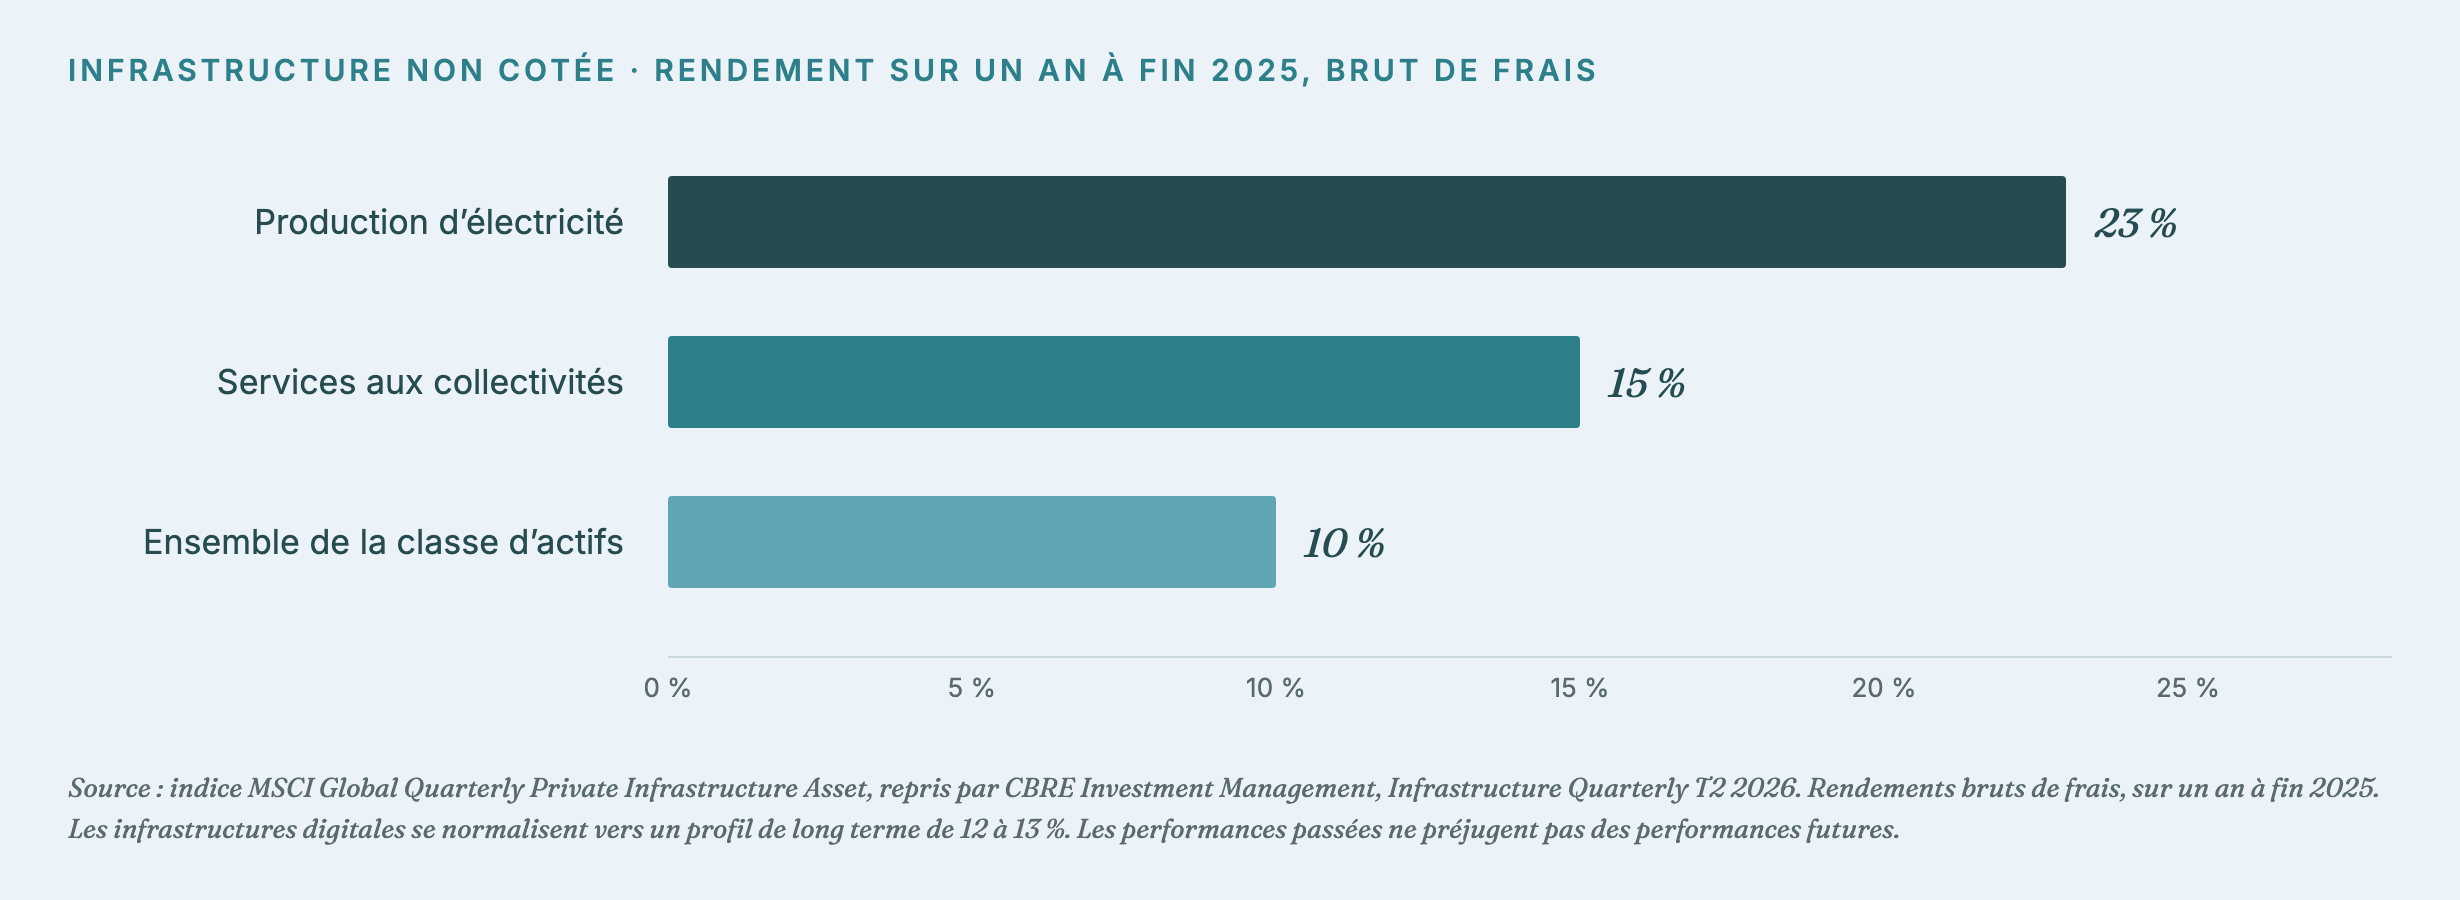
Selon l’indice MSCI Global Quarterly Private Infrastructure Asset, repris par CBRE Investment Management dans sa livraison du deuxième trimestre 2026, l’infrastructure non cotée a délivré un rendement d’environ 10 % bruts de frais sur un an à fin 2025. La dispersion par secteur mérite l’attention : la production d’électricité ressort à 23 %, les services aux collectivités à 15 %, et les infrastructures digitales se normalisent vers un profil de long terme de 12 à 13 %. Ce sont précisément les segments que l’électrification et les besoins de calcul sollicitent le plus.
Deux chiffres complètent le tableau sur le terrain qui intéresse le plus un allocataire, celui de la protection contre l’inflation. Du premier trimestre 2010 au quatrième trimestre 2025, la classe d’actifs a dépassé son objectif de référence, l’inflation américaine augmentée de 400 points de base, dans 88 % des cas. Et sa corrélation avec l’inflation ressort à 0,4 sur la période 2005-2025, là où la plupart des actifs financiers évoluent en sens inverse des prix.
L’indice infra300, publié par Scientific Infra & Private Assets (EDHECinfra) à partir d’un univers de 6 800 participations non cotées, confirme la tendance avec une performance totale de 8,03 % sur l’année 2025, et une progression qui s’est poursuivie au premier trimestre 2026. Un détail de composition en dit long sur la mécanique de la classe d’actifs : sur ces périodes, la performance provient essentiellement des revenus courants, qui ont plus que compensé un tassement des valorisations. Autrement dit, pendant que les prix se réajustaient à la hausse des taux, les actifs ont continué d’encaisser leurs loyers, péages et redevances. C’est exactement ce que l’on attend d’une poche de rendement.
Les performances passées ne préjugent pas des performances futures, et ces rendements sont exprimés bruts de frais. Mais la continuité entre la série longue et les chiffres récents est nette, et elle n’est pas fortuite.
Une infrastructure en service ressemble peu à une entreprise ordinaire. Elle rend un service dont on ne peut pas se passer, souvent en situation de monopole naturel ou sous concession, et ses revenus sont encadrés par des contrats de long terme fréquemment indexés sur l’inflation.
Ces trois caractéristiques expliquent directement les chiffres du paragraphe précédent. La demande étant peu sensible au cycle, les revenus varient peu : d’où la faible volatilité. Ces revenus ne dépendant pas des mêmes moteurs que les bénéfices des sociétés cotées, ils ne se dégradent pas au même moment : d’où la corrélation de 0,12. Et l’indexation contractuelle transmet la hausse des prix aux recettes : d’où la performance en période d’inflation élevée, moment où la plupart des actifs financiers souffrent.
Autrement dit, l’infrastructure ne diversifie pas un portefeuille par construction statistique, mais parce que son économie réelle est différente. C’est une distinction importante : les corrélations bâties sur des coïncidences historiques se défont en crise, celles qui reposent sur la structure des revenus tiennent mieux.
L’erreur serait de considérer l’infrastructure comme un substitut aux actions ou aux obligations. Elle n’en est pas un. Elle constitue plutôt un troisième pilier, dont la fonction est précisément d’apporter ce que les deux autres ne fournissent pas.
Face à une poche actions, elle offre un rendement comparable en amortissant les chocs, comme l’a montré 2008. Face à une poche obligataire, elle apporte des revenus contractuels de long terme protégés contre l’inflation. Et pour un investisseur dont l’horizon se compte en années plutôt qu’en trimestres, l’adossement à des actifs de très longue durée de vie constitue une cohérence, non une contrainte.
Il faut toutefois en accepter les limites. L’investissement est illiquide et s’envisage sur un horizon long : ce capital n’est pas mobilisable en cours de route. La performance dépend de la qualité d’exécution du gérant, sur des projets techniquement complexes. Enfin, une part des revenus dépendant de décisions publiques, le cadre réglementaire et tarifaire constitue un facteur de risque propre au secteur.
Ces limites plaident pour une exposition construite, diversifiée par secteur et par géographie, confiée à des équipes disposant d’un accès réel aux opérations. Elles ne plaident pas contre la classe d’actifs.
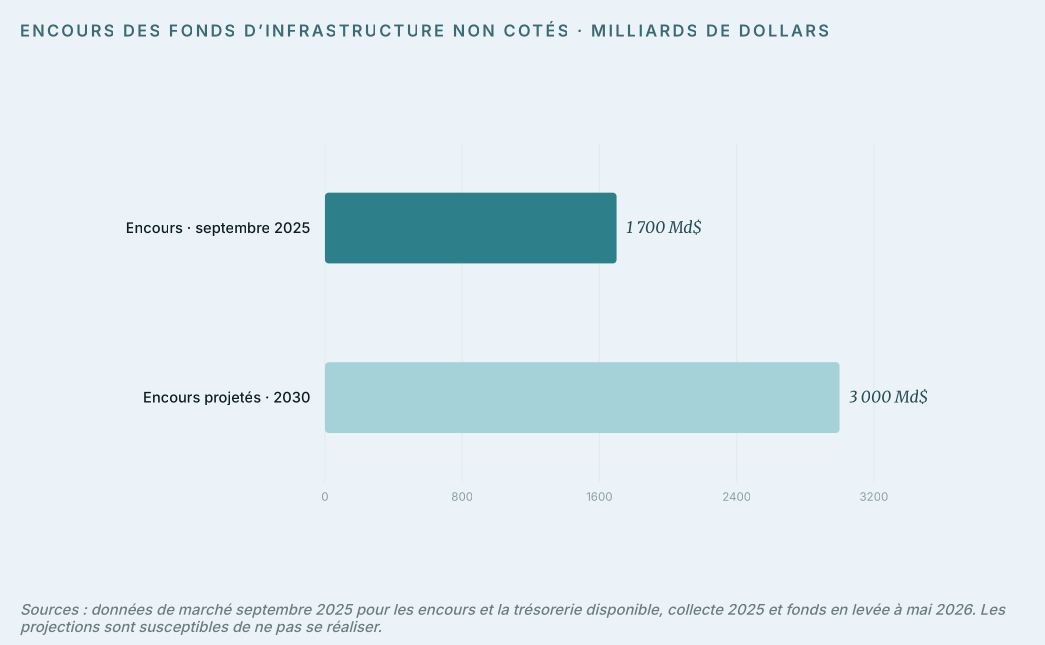
Ce raisonnement n’est plus théorique, car le marché s’est profondément institutionnalisé. Les encours des fonds d’infrastructure non cotés dépassaient 1 700 milliards de dollars en septembre 2025 et pourraient franchir 3 000 milliards d’ici 2030. La collecte 2025 a établi un record, à 221 milliards de dollars, et 474 milliards sont aujourd’hui recherchés par des fonds en cours de levée : l’appétit institutionnel ne se dément pas.
Les levées récentes le confirment sur le terrain européen. En mars 2026, InfraVia a bouclé son sixième fonds européen à 8 milliards d’euros, son plafond, en dix-huit mois et en sursouscription. Plus de 80 nouveaux investisseurs l’ont rejoint et plus de la moitié des engagements sont venus de l’extérieur de l’Europe, signe que le continent attire aujourd’hui les capitaux mondiaux sur cette classe d’actifs. Le fonds avait déjà déployé plus d’un milliard d’euros sur trois opérations, dans les centres de données, l’infrastructure maritime et la production d’électricité. À l’échelle du marché, environ 400 milliards de dollars ont été levés sans être encore investis, prêts à être déployés.
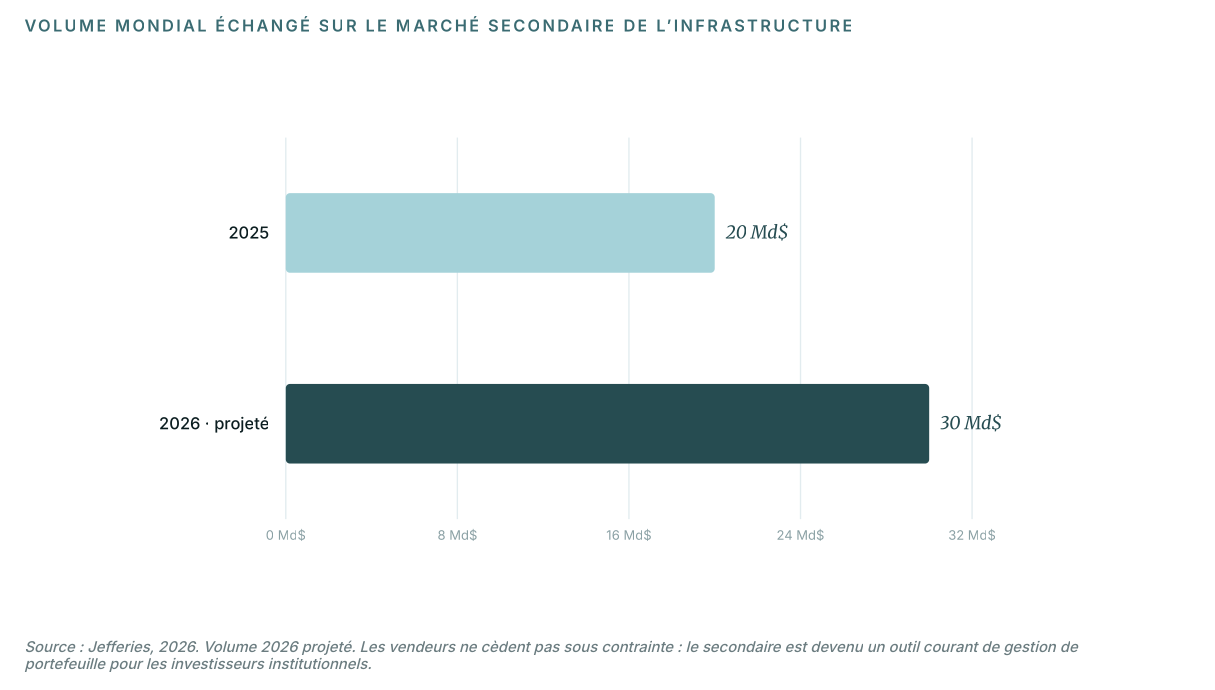
Un segment mérite une attention particulière : le marché secondaire, qui consiste à racheter à un investisseur les parts de fonds qu’il détient déjà, parce qu’il a besoin de liquidité. On entre alors sur des actifs construits, en service et générant des revenus, à un prix négocié plutôt qu’au prix d’un projet à financer. La banque d’affaires Jefferies anticipe un passage de 20 milliards de dollars échangés en 2025 à 30 milliards en 2026, soit une croissance de 50 %. Pour qui entre aujourd’hui, cette porte d’entrée raccourcit le délai avant les premiers revenus et réduit l’exposition au risque de construction.
Beaucoup de thèses d’investissement reposent sur une demande future qu’il faut anticiper. L’infrastructure présente une caractéristique plus rare : le besoin est déjà là, chiffré, et documenté par les institutions publiques elles-mêmes. Les réseaux doivent être modernisés, les projets renouvelables attendent leur raccordement, les centres de données réservent de la puissance des années à l’avance.
Ce besoin rencontre une classe d’actifs dont le profil historique combine un rendement comparable à celui des actions, une volatilité trois fois moindre, une faible corrélation aux marchés cotés et une résistance à l’inflation. C’est cette combinaison, plus que le thème lui-même, qui justifie de lui accorder une place à part entière dans une allocation.
Openstone Infraworld a été conçu pour en ouvrir l’accès aux clients privés, en réunissant dans une souscription unique les gérants mondiaux de l’infrastructure. Le fonds vise un taux de rendement interne (TRI) net, c’est-à-dire la performance annuelle moyenne sur toute la durée de l’investissement, de 8 à 10 %, et une distribution trimestrielle de 4 à 6 %, sur un horizon de huit ans, pour un ticket d’entrée de 100 000 euros en un appel de fonds unique. La moitié de l’allocation est orientée vers le marché secondaire. Ces objectifs ne sont pas garantis et pourront ne pas être atteints. Votre conseiller dédié est à votre disposition pour en examiner la pertinence au regard de votre situation.
Cette communication est diffusée à titre d’information uniquement et ne constitue ni une offre d’investissement, ni un conseil financier. Les objectifs de rendement et de distribution ne sont pas garantis et pourront ne pas être atteints. Les performances passées ne préjugent pas des performances futures et les projections sont susceptibles de ne pas se réaliser. Les données citées proviennent de Stonepeak (2024), de la Commission européenne, de l’Agence internationale de l’énergie, de RTE, d’un rapport AFRY commandé par Beyond Fossil Fuels (juin 2026), de Goldman Sachs, d’Infrastructure Investor, de With Intelligence, de Jefferies (2026) et d’une analyse CAIS comparant l’indice Preqin Infrastructure au S&P 500 entre décembre 2007 et mars 2023. L’investissement en actifs non cotés nécessite un horizon d’investissement de long terme et comporte des risques (perte en capital, illiquidité…). Openstone Infraworld est un fonds professionnel spécialisé réservé aux investisseurs éligibles au sens de l’article 423-27 du Règlement général de l’AMF ; sa gestion est assurée par Fundcraft France, agréée sous le numéro GP-20260008, Openstone intervenant en qualité de conseiller.
Openstone accompagne les professionnels de la gestion privée sur le marché des actifs non cotés. La société donne un accès à des solutions d’investissement innovantes et diversifiées, notamment en dette privée, private equity immobilier et infrastructure. Openstone s’appuie sur l’expertise des gérants mondiaux les plus expérimentés avec des formats de Fonds adaptés aux clients privés. La société affiche déjà 50 millions d’euros d’encours conseillés et a noué environ 250 partenariats avec des professionnels et acteurs de la gestion privée. www.openstone.com
Openstone est une marque d’Innovative Finance SAS, société de droit français créée en 2021 immatriculée au RCS de Paris sous le numéro 901 549 766 et dont le siège social est situé 6, rue d’Armaillé, 75017 Paris (France). Innovative Finance est Conseiller en investissement financier (CIF) enregistré au Registre unique des intermédiaires en assurance, banque et finance sous le n°23002459 (www.orias.fr) en qualité d’adhérent de la Chambre nationale des conseils en gestion de patrimoine, association agréée par l’Autorité des marchés financiers.